Автор статьи — Энтони Милевски из The Oregon Group .
За шестнадцать дней войны в Иране коалиционным силам потребовалось около 4000 кг вольфрама только для восполнения отработанных боеприпасов, но американские шахты не добывали этот металл в 2025 году, и вместо этого на Китай приходилось 79% мирового производства вольфрама .
И дело не только в вольфраме.
В анализе войны в Иране, проведенном RUSI , исследователи подсчитали, что коалиционные силы израсходовали более 11 000 боеприпасов за первые 16 дней. Пополнение этих арсеналов потребует гарантированного доступа к широкому спектру критически важных минералов — от сурьмы до меди, от редкоземельных элементов до титана — которые делают возможным создание передовых систем вооружения.
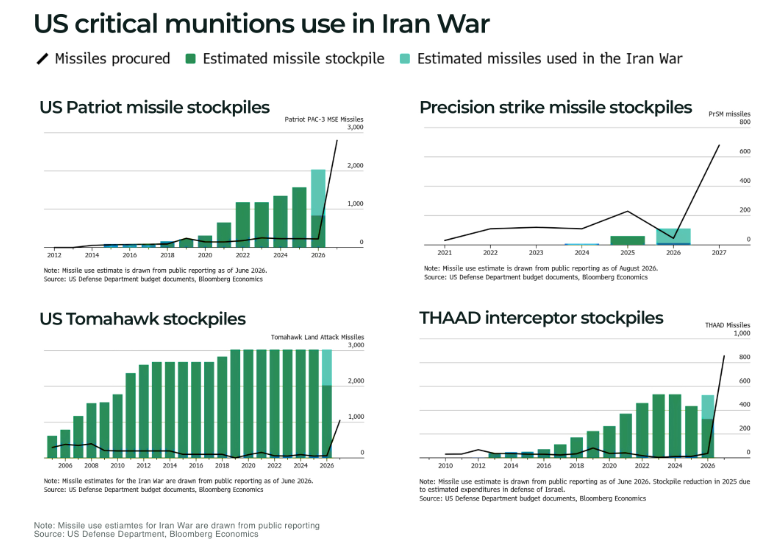
А зависимость Запада, особенно от китайских поставок, весьма существенна.
«Если война на Украине стала тревожным сигналом для западной оборонно-промышленной базы , то первые 16 дней иранского конфликта — это сигнал тревоги, свидетельствующий о кризисе выносливости» — Более 11 000 боеприпасов за 16 дней иранской войны: «Командование перезарядкой» определяет выносливость
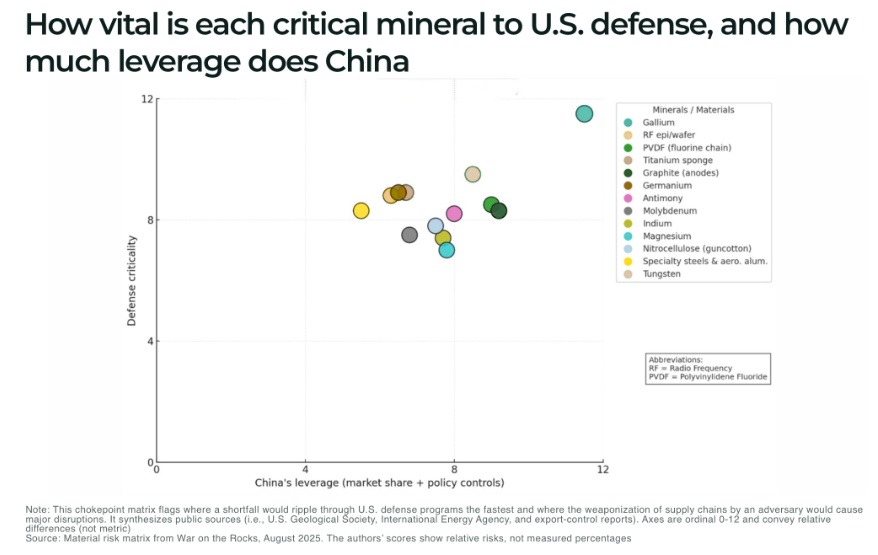
Матрица материальных рисков из отчета War on the Rocks, август 2025 г. Оценки авторов показывают относительные риски, а не измеренные проценты.
Критические минеральные риски, связанные с этим оружием.
В своем анализе War on the Rocks, опубликованном в августе 2025 года , Макдональд Амоа, Морган Базилиан, Кларксон Камурай и Джахара Матисек занимают места в двух широких категориях:
- К рискам первой категории относятся галлий, цепочка производства аккумуляторных химикатов, вольфрам и графит.
- Второй уровень включает в себя титановую губку, германий, сурьму, индий, магний и молибден, а также нитроцеллюлозу и мощности по финишной обработке специальных сталей и алюминия для аэрокосмической отрасли (требующие краткосрочного хеджирования, поскольку увеличение резервных мощностей происходит медленно).
Оценка учитывает концентрацию поставок, военное значение, ограниченность заменителей и время, необходимое для наращивания мощностей. Например, переработка, сепарация и специализированная обработка часто являются ограничивающими факторами, если добыча на руднике все еще проходит через уязвимый процесс переработки , оставляющий часть обнаженных участков нетронутыми.
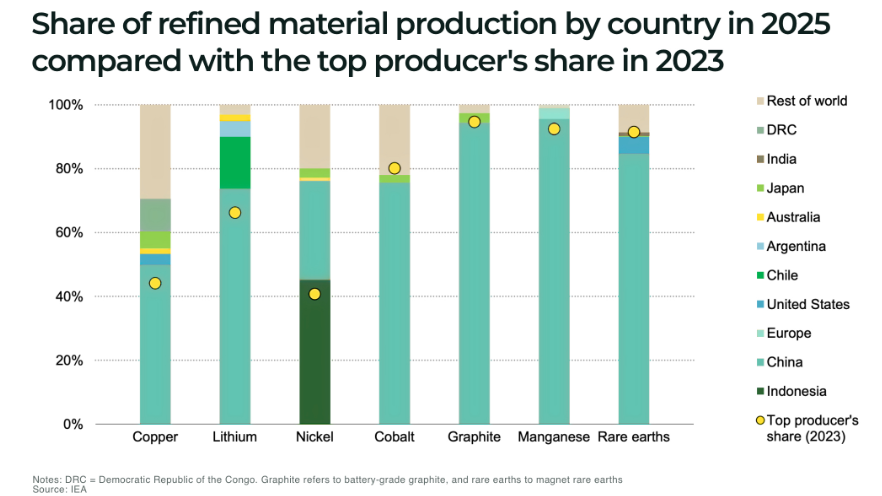
В сегменте боеприпасов, ракет и вспомогательных военных систем выделяются шесть важнейших приоритетных направлений по добыче и переработке полезных ископаемых:
- Редкоземельные элементы, в том числе самарий, а также специализированные магниты используются в военной авиации, ракетах и системах управления, поэтому обеспечение надежной цепочки поставок от добычи до производства магнитов имеет стратегически важное значение.
- Вольфрам, его роль в вооружении, сплавах для турбин и металлообрабатывающих инструментах, связывает поставки минералов как с оружием, так и с оборудованием, используемым для его производства.
- Сурьма, трисульфид сурьмы, используется в капсюлях боеприпасов; поддержка оборонным ведомством программы Perpetua по разработке сурьмы военного назначения связывает разработку рудника с этими требованиями.
- Галлий, используемый в полупроводниковых технологиях, применяется в радиолокации и военной связи; в августе 2026 года Пентагон объявил об инвестициях в размере 174 миллионов долларов США в планируемое производство галлия в Австралии.
- Для германия, инфракрасной оптики и тепловизионного оборудования необходимы надежные поставки материалов; Агентство материально-технического обеспечения Министерства обороны США поддерживает внутреннюю переработку германия оптического качества.
- Титан, прочный и легкий материал, имеет важное значение для военной аэрокосмической отрасли; поддержка оборонным ведомством внутренней цепочки поставок титана для компании IperionX иллюстрирует стремление к расширению альтернативных источников поставок.
Например, вольфрам и галлий иллюстрируют уязвимость Америки (и Запада), поскольку они лежат в основе как оружия, так и систем, поддерживающих его: вольфрам используется в вооружении и режущих инструментах, необходимых для производства военной техники , а галлий позволяет создавать полупроводники, используемые в современных военных радарах . Тем не менее, в 2025 году на Китай приходилось около 79% мирового производства вольфрама и 99% первичного производства галлия низкой чистоты , что делает эти возможности уязвимыми для высококонцентрированных цепочек поставок минералов.
Арсенал, построенный на импортных минералах.
Уязвимость США распространяется на всю цепочку поставок критически важных минералов.
В оценке Управления правительственной подотчетности от июля 2026 года сообщалось , что США полностью зависят от импорта 12 критически важных минералов и полагаются на импорт как минимум для половины своих потребностей еще в 34 минералах.
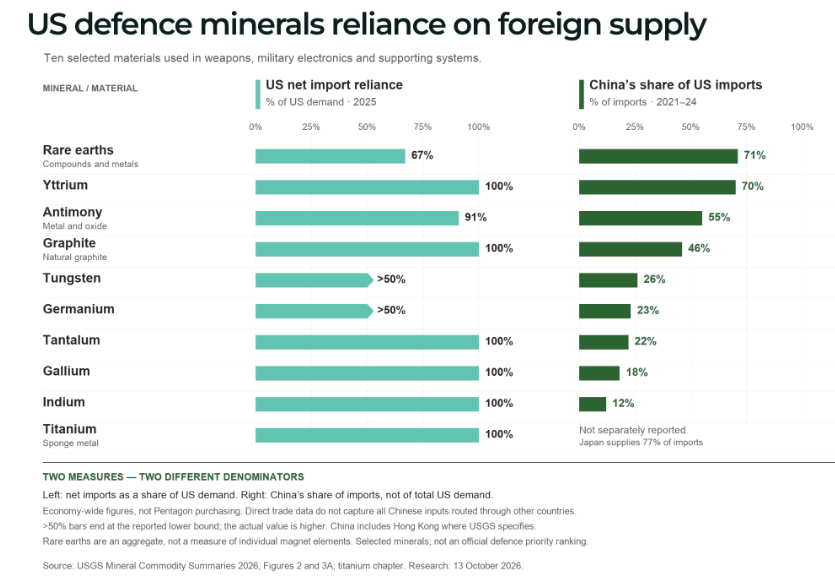
Сводные данные Геологической службы США по минеральному сырьевому сектору за 2026 год . Общая зависимость от импорта указана за 2025 год; доля Китая в импорте охватывает период 2021–2024 годов. Эти два показателя имеют разные знаменатели.
Несмотря на недавнее государственное финансирование, масштаб проблемы для США остается значительным, например:
- Переработка и замещение могут помочь, но их вклад различен, при этом Управление по подотчетности правительства США предупреждает, что альтернативы полупроводниковым минералам, таким как галлий, вряд ли существенно снизят зависимость от импорта в ближайшей перспективе .
- Кризис поставок сурьмы иллюстрирует масштаб этой проблемы: в оценке S&P Global от августа 2026 года говорится, что даже если объявленные проекты будут реализованы, мощности плавильных заводов за пределами Китая могут оставаться примерно на 27% ниже прогнозируемого спроса за пределами Китая в 2030 году . Также было высказано предупреждение о том, что новые перерабатывающие предприятия могут столкнуться с нехваткой сырья для горнодобывающей промышленности.
- В аналитическом документе Института Гувера от 2026 года , ссылающемся на исследования Стэнфордского университета, рассказывается о том, как оборонный подрядчик отслеживает цепочку поставок титана через 13 уровней до китайских шахт и транспортной инфраструктуры, что напрямую ведет к «китайским шахтам, китайским дорогам и китайским грузовикам».
Пентагон все более открыто заявляет о том, что поставлено на карту.
«Обеспечение устойчивых внутренних и союзных цепочек поставок является основополагающим требованием ведения боевых действий», — заявил Майк Каденацци, помощник министра Пентагона, отвечающий за политику в отношении промышленной базы, в августе 2026 года, когда было объявлено о выделении 750 миллионов долларов США на обеспечение поставок редкоземельных элементов из бразильского месторождения Серра-Верде .
Исполняющий обязанности министра армии, достопочтенный Адам Телле, недавно объявил о первом в истории армии «Производственном родео» , назвав его конкурентной проверкой на прочность как для собственной промышленной базы армии, так и для всей национальной производственной сети в целом.
Между тем, потребность в полезных ископаемых для перевооружения армии становится все более острой. Глобальные военные расходы достигли рекордной отметки в 2,887 триллиона долларов США в 2025 году , при этом расходы Европы выросли на 14% в реальном выражении. Расходы США в том году сократились, но более широкий цикл перевооружения продолжился. Большие бюджеты создают покупательную способность; они не могут немедленно создать дополнительные запасы полезных ископаемых.
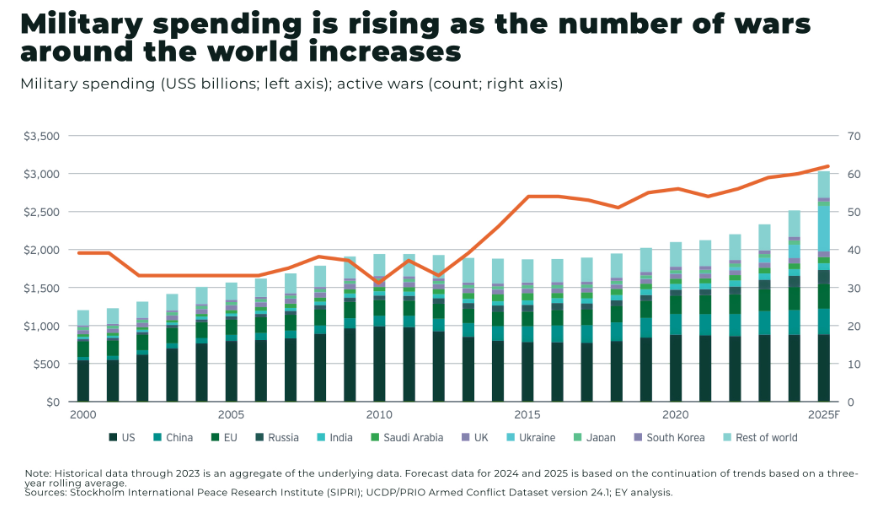
Вольфрам демонстрирует, почему для обеспечения поставок недостаточно одних только денег.
Четыре тонны вольфрама, использованные в оружии, примененном в течение 11 дней иранской войны, — это относительно небольшое количество на более широком рынке вольфрама ( по оценкам, США импортировали 11 700 тонн вольфрама в 2025 году ), но обеспечение надежных поставок за пределами Китая все чаще означает принятие решений на несколько лет вперед.
В июле 2026 года американская компания Global Tungsten & Powders продлила соглашение, предусматривающее поставку примерно 90% продукции первой фазы месторождения Сангдонг, до 21 года ; покупатели, нуждающиеся в дополнительных объемах материала, сталкиваются с рынком, где значительные объемы новых поставок уже имеют своих покупателей.
Китай ужесточил доступ к собственному производству после того, как в феврале 2025 года Пекин ввел требования к экспортному лицензированию для отдельных видов вольфрамовой продукции . В отчете S&P Global за август 2026 года говорится, что цены выросли более чем в четыре раза в период с января по июль 2026 года.
(См. нашу недавнюю статью «Ценовой шок на вольфрам сигнализирует о более глубоком кризисе предложения »)
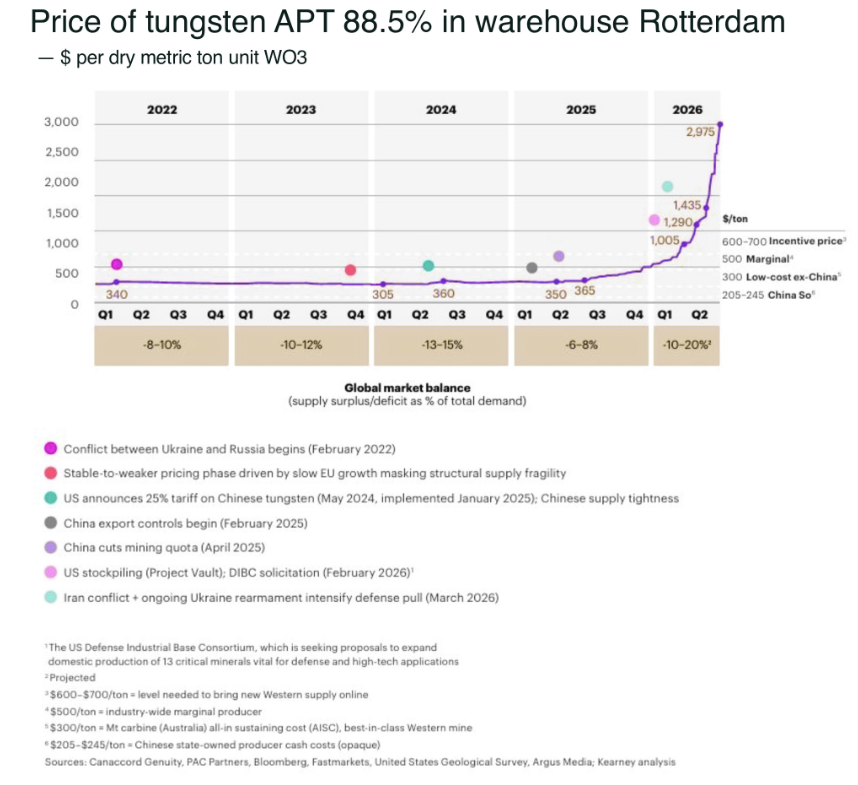
Требования США к поставщикам также ужесточаются: с января 2027 года ограничения на оборонные закупки вольфрамовой продукции распространяются на этапы добычи и производства сырья , как правило, исключая материалы китайского происхождения, даже если они перерабатываются в других странах, за исключением случаев, предусмотренных законом.
Превращение оборонного спроса в гарантированные поставки полезных ископаемых.
Наиболее ярким свидетельством стратегической необходимости является растущее вмешательство Вашингтона в финансирование горнодобывающей промышленности, особенно в проекты внутри страны, в том числе:
- В рамках партнерства MP Materials с Пентагоном в июле 2025 года были объединены акционерный капитал, установлен десятилетний минимальный уровень цен на неодимовые празеодимовые изделия, долгосрочные закупки магнитов и финансирование.
- Пентагон выделил компании Elmet до 450 миллионов долларов США на добычу вольфрама в штате Невада, включая первоначальные инвестиции в размере 200 миллионов долларов США, сделка по которым была завершена в сентябре 2026 года.
- Соглашение компании USA Rare Earth с Министерством торговли США, заключенное в июне 2026 года, предоставляет доступ к примерно 1,6 миллиардам долларов США для поддержки проекта по добыче и переработке полезных ископаемых Round Top в Техасе и расширения производства металлов и магнитов в США.
- Объявленные в августе 2026 года инвестиции Пентагона в размере 750 миллионов долларов США для обеспечения поставок редкоземельных элементов из бразильского месторождения Серра-Верде являются частью структуры финансирования в размере 1,55 миллиарда долларов США, поддерживающей соглашение о закупке, наряду с обязательством Агентства материально-технического обеспечения Министерства обороны США на сумму 300 миллионов долларов США и банковским обязательством на сумму 500 миллионов долларов США.
- Объявленные в августе 2026 года инвестиции Пентагона в размере около 174 миллионов долларов США в австралийское производство галлия поддержат строительство объекта на нефтеперерабатывающем заводе Alcoa в Уэгерупе, который, как ожидается, будет производить 100 тонн в год, в рамках партнерства между Австралией и Японией.
- В январе 2026 года завершилось инвестирование Американской международной финансовой корпорации развития (US International Development Finance Corporation) 600 миллионов долларов США в консорциум Orion Critical Mineral Consortium стоимостью 1,8 миллиарда долларов США. К июлю совет директоров одобрил дополнительное финансирование в размере 900 миллионов долларов США для поддержки портфеля проектов по добыче критически важных минералов, включая предлагаемые инвестиции в добычу меди и кобальта в Демократической Республике Конго.
Заключение
Прежде чем Америка сможет пополнить свои ракетные запасы, ей необходимо сначала восстановить цепочки поставок критически важных минералов, что потенциально позволит горнодобывающим компаниям, способным поставлять эти материалы в больших масштабах, стать стратегическими опорами оборонно-промышленной базы США.
* * *
Наше мнение
Оценка, данная группой Oregon Group, о том, что США должны « перезагрузить свои цепочки поставок критически важных минералов », прежде чем ускорить суперцикл перевооружения, подтверждает наше внимание к горнодобывающим компаниям, уже производящим эти материалы.
Однако между акциями горнодобывающих компаний и реальными спотовыми ценами на металлы возникло резкое расхождение .
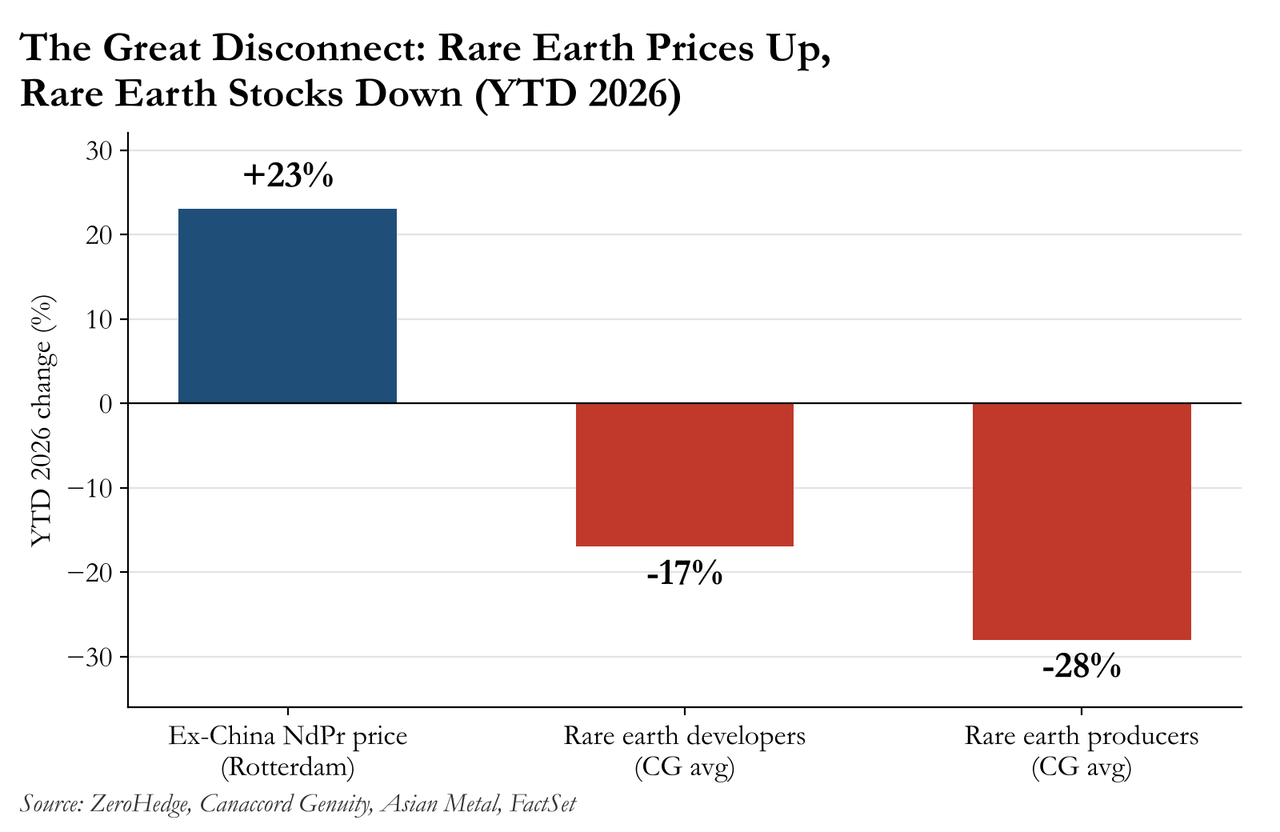
Мы обратили внимание на это расхождение в статье « Великий разрыв в отношении редкоземельных элементов », точку зрения, разделяемую аналитиками William Blair, в которой предполагалось, что акции компаний, занимающихся редкоземельными элементами, торгуются на 52-недельных минимумах...
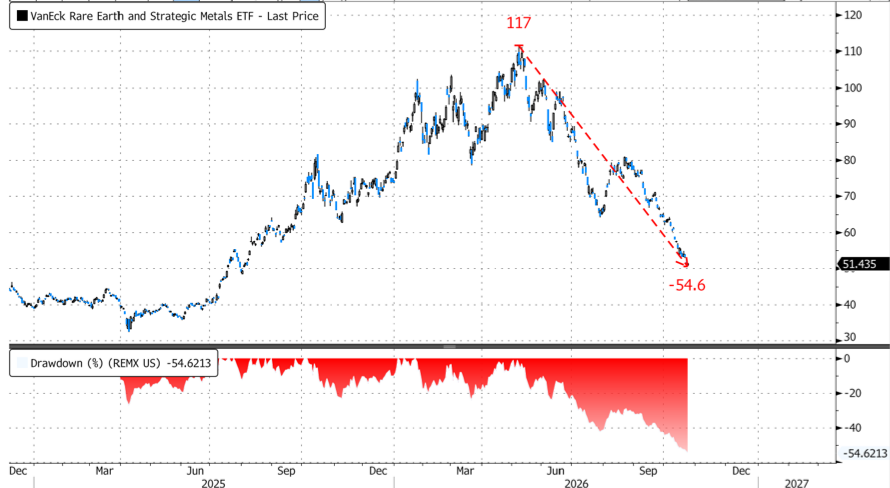
... может представлять собой возможность для покупки , поскольку утверждается, что оптимизм в отношении китайских поставок «необоснован».


Комментариев нет:
Отправить комментарий