Автор: Милан Адамс, Preppgroup .
Когда деньги перестают быть деньгами
Исчезает нечто фундаментальное, и большинство людей не заметят этого, пока оно уже не исчезнет. Не в результате официального заявления. Не в результате закона, принятого глубокой ночью. Просто, постепенно, исчезнет возможность купить что-либо без создания постоянной записи. Способность сохранять покупательную способность вне системы, которая может её заморозить, отслеживать или запрограммировать, станет воспоминанием, которое покажется почти вымышленным тем, кто никогда её не испытывал.
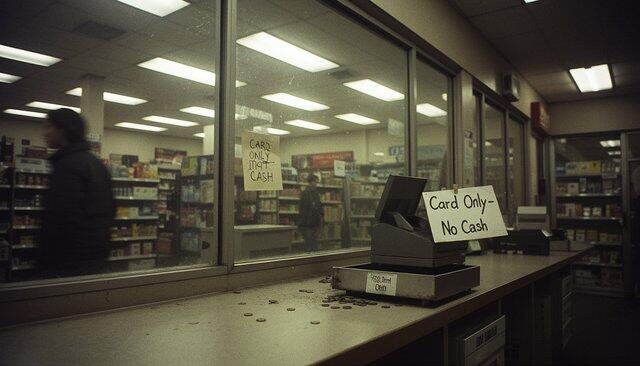
Я наблюдал за этим на протяжении многих лет, изучая платежные системы, читая официальные документы центральных банков, которые мало кто из граждан удосуживается прочитать, и замечая, как мои собственные транзакции оставляют все более подробные следы. Эта закономерность наблюдается во всех странах: удобство предшествует слежке, а слежка предшествует контролю.
Мы не приближаемся к безналичному обществу. Мы движемся к нему, словно во сне. И для любого, кто ценит независимость, неприкосновенность частной жизни или основное право человека на ведение бизнеса без слежки, это представляет собой не прогресс, а регресс в сторону той формы контроля, которую предыдущие поколения сразу бы распознали и решительно отвергли.
Цифровые валюты центральных банков (ЦБД) являются механизмом этой трансформации. Цифровой евро, потенциальный цифровой доллар, цифровой юань, уже функционирующий в Китае, — это не просто модернизация платежных систем. Это структурные изменения во взаимоотношениях между человеком и государством, между торговлей и слежкой, между свободой и разрешением. После полного внедрения они создадут финансовую инфраструктуру, где каждая транзакция будет видимой, каждая покупка будет регистрироваться, а каждое экономическое решение потребует неявного или явного одобрения властей.
Это не предположение. Это задокументированная политика. Банк международных расчетов, координирующий деятельность центральных банков по всему миру, прямо заявил, что цифровые валюты центральных банков (CBDC) позволят создать «программируемые деньги» — валюту, использование которой может быть ограничено в зависимости от времени, места или цели. Проект цифрового евро Европейского центрального банка предусматривает возможность осуществления офлайн-платежей только на ограниченные суммы, при этом все более крупные транзакции потребуют подключения к сети и подтверждения личности. Система FedNow Федеральной резервной системы, запущенная в июле 2023 года, создала техническую инфраструктуру для мгновенных цифровых платежей, которая служит основой для последующего внедрения CBDC.
Три события требуют незамедлительного внимания:
1. Более 130 стран, на долю которых приходится 98 процентов мирового ВВП, в настоящее время изучают возможность внедрения цифровых валют центральных банков (CBDC), при этом в 11 странах, включая Китай, Нигерию и Багамские острова, внедрение уже началось.
2. Правительство США накопило более 207 000 биткоинов путем конфискации и изъятия активов, создав «Стратегический биткоин-резерв» указом президента в марте 2025 года, фактически централизовав контроль над активами, которые были созданы для противодействия централизованному контролю.
3. Использование наличных денег в Соединенных Штатах сократилось на 60 процентов с 2017 года, при этом 41 процент американцев сообщают, что не используют наличные деньги в течение обычной недели, что устраняет практическую привычку анонимного обмена до того, как исчезнет инфраструктура, поддерживающая его.
Последствия выходят далеко за рамки удобства или эффективности. Они затрагивают саму суть того, что значит быть свободным человеком в обществе, которое заявляет о своей приверженности свободе.
Как мы сюда попали
Чтобы понять, как мы пришли к этому моменту, необходимо изучить поэтапные шаги, которые привели к тому, что слежка стала нормой экономической жизни по умолчанию. Каждый шаг казался разумным сам по себе. Вместе же они создали систему контроля, которую предыдущие поколения сочли бы невыносимой.
Кредитные карты заложили основу. Появившись в 1950-х годах как удобство для путешественников, к 1990-м годам они стали повсеместными. Каждая покупка создавала запись: что вы купили, где вы это купили, когда вы это купили. Эти данные накапливались в базах данных, принадлежащих карточным сетям и банкам, и были доступны правоохранительным органам по запросу, а также корпорациям для маркетингового анализа. Тем не менее, наличные деньги оставались альтернативой. Возможность отказаться от экономики слежки сохранялась.

Дебетовые карты расширили возможности отслеживания на ежедневные покупки. Цифровые платежные платформы — PayPal, Venmo, Cash App — добавили социальные сети к финансовым транзакциям, создавая публичные записи о частных обменах. Apple Pay и Google Wallet объединили биометрическую идентификацию с авторизацией платежей, приучая пользователей подтверждать каждую покупку с помощью отпечатков пальцев или распознавания лица. Каждое из этих нововведений одновременно уменьшало сложности и усиливало слежку.
Пандемия COVID-19 резко ускорила отказ от наличных денег. Торговцы отказывались от использования физических денег, ссылаясь на соображения гигиены. Правительства распределяли стимулирующие выплаты исключительно через цифровые каналы. Онлайн-торговля, которая и без того росла, стала основным способом потребления для миллионов людей, которые ранее сопротивлялись ей. В период с 2019 по 2021 год использование наличных денег в Соединенных Штатах сократилось с 26 процентов транзакций до 20 процентов , причем снижение было сосредоточено в городских районах и среди молодого поколения.
Центральные банки, наблюдая за этими тенденциями, увидели возможности. Если население уже добровольно отказывалось от наличных денег, инфраструктуру для цифровых валют можно было создать без сопротивления, которое сопровождало бы явное исключение физических денег. Цифровые валюты центральных банков (ЦБЦ) можно было бы внедрять как усовершенствования — более быстрые, дешевые, более безопасные — постепенно ограничивая альтернативы до тех пор, пока снятие наличных не станет нецелесообразным.
Китайский цифровой юань (e-CNY) представляет собой операционную модель. Запущенный в пилотном режиме в 2020 году и расширенный по всей стране к 2024 году, он в настоящее время обрабатывает транзакции на сумму более 250 миллиардов долларов в год. Система сочетает в себе прямые счета в центральном банке для граждан с программируемыми функциями, включая сроки действия определенных стимулирующих фондов, географические ограничения на использование и интеграцию с китайской системой социального кредита. Граждане, выступающие против правительства в интернете, обнаруживают, что их цифровые кошельки заблокированы. Те, у кого низкий кредитный рейтинг, не могут купить билеты на поезд или самолет. Система, похоже, работает. Она может контролировать поведение с такой точностью, которую невозможно достичь с помощью физического принуждения.
Запущенная в октябре 2021 года нигерийская электронная найра (eNaira) демонстрирует, как цифровые валюты центральных банков (CBDC) служат для финансового контроля даже в развивающихся странах. Когда нигерийское правительство столкнулось с валютной нестабильностью и оттоком капитала, оно ввело лимиты на снятие наличных денег — первоначально 10 000 найр в день, позже увеличенные до 500 000 найр в неделю — одновременно продвигая цифровую валюту. Результатом стали немедленные финансовые трудности для 40 процентов нигерийцев, не имеющих банковских счетов и зависящих от наличных денег для выживания. Вспыхнули протесты. Политика была частично отменена, но посыл был ясен: цифровая валюта служит государственному контролю, а не благосостоянию граждан.
Проект Европейского союза по созданию цифрового евро, находящийся в настоящее время на «подготовительной стадии» и рассчитанный до 2026 года, включает в себя функции, которые должны встревожить любого, кто обеспокоен вопросами конфиденциальности. ЕЦБ подтвердил, что офлайн-платежи будут ограничены максимальной суммой в 300 евро, при этом для всех крупных транзакций потребуется подключение к сети и подтверждение личности. «Лимиты хранения» ограничат количество цифровых евро, которыми могут владеть физические лица , вынуждая избыточные средства возвращаться в банковскую систему, где они могут быть предоставлены в кредит, отслежены и обложены налогом. Заявленная цель — предотвращение вытеснения банков — раскрывает истинную цель: одновременное поддержание финансового надзора и прибыльности банков.
Соединенные Штаты действовали более осторожно, но направление осталось тем же. Система мгновенных платежей FedNow, работающая с июля 2023 года, обеспечивает техническую инфраструктуру для внедрения цифровой валюты центрального банка (CBDC). Рамочная программа Министерства финансов США на 2022 год по международному взаимодействию в области цифровых активов прямо поддерживает развитие CBDC. Председатель Федеральной резервной системы Джером Пауэлл заявил, что для внедрения цифрового доллара потребуется одобрение Конгресса, но техническая подготовка продолжается независимо от этого, а кризисы исторически служили предлогом для расширения государственного финансового контроля.
Программируемые деньги, программируемое поведение
Отличительной чертой цифровых валют центральных банков (CBDC), выделяющей их среди существующих цифровых платежей, является программируемость — возможность кодирования правил непосредственно в валюте, определяющих, когда, где и для каких целей ее можно потратить. Эта возможность превратит деньги из нейтрального средства обмена в инструмент социальной инженерии и контроля поведения.
Рассмотрим последствия. Правительство, обеспокоенное выбросами углекислого газа, может запрограммировать цифровую валюту таким образом, чтобы она была недействительна для покупки бензина сверх установленной месячной квоты. Власти, обеспокоенные состоянием здоровья населения, могут ограничить расходы на сладкие продукты, алкоголь или табак для лиц с определенными заболеваниями. Чиновники, стремящиеся контролировать перемещение населения, могут ограничить географическое распространение цифровой валюты, фактически заключая граждан в тюрьму без физических барьеров.
Это не гипотетические сценарии. Это конкретные возможности, обсуждаемые в исследовательских работах центральных банков и уже реализованные в ограниченном виде. Китайский цифровой юань включает в себя стимулирующие выплаты в виде «красных конвертов» с ограниченным сроком действия, вынуждая получателей тратить деньги быстро, а не копить. Бразильская платежная система Pix, хотя и не является технически цифровой валютой центрального банка, использовалась для ограничения социальных выплат определенным категориям продавцов. Европейский центральный банк признал, что цифровые евро могут оставлять «экологический след» на основе расчетов выбросов углерода при транзакциях.
Интеграция цифровых валют центральных банков (CBDC) с системами социального кредита, уже функционирующими в Китае и изучаемыми в других странах, позволит создать всеобъемлющий контроль за поведением. История покупок раскрывает политические пристрастия — пожертвования на нежелательные цели, подписки на оппозиционные СМИ, платежи спорным организациям. Данные о местоположении, полученные с помощью мобильных платежей, отслеживают перемещения и связи. В сочетании с мониторингом социальных сетей, слежкой за электронной почтой и распознаванием лиц это создает систему тотальной информационной осведомленности, в которой инакомыслие становится финансово самоубийственным.
Реакция Канады на протесты дальнобойщиков 2022 года стала предвестником подобной ситуации. Когда демонстранты оккупировали Оттаву, протестуя против обязательной вакцинации, канадское правительство, применив Закон о чрезвычайных ситуациях, заморозило банковские счета протестующих и доноров без судебного разбирательства. Было заморожено более 280 счетов на общую сумму 8 миллионов долларов. Страховые полисы были аннулированы. Кредитные карты приостановлены. Правительство продемонстрировало, что в цифровой финансовой системе политическая оппозиция может быть экономически устранена в течение нескольких часов.
Критики отмечали, что это возможно, поскольку в Канаде уже существует всеобъемлющая инфраструктура финансового надзора. Цифровые валюты центральных банков (CBDC) сделают такие действия проще, быстрее и эффективнее. Не потребуется никаких судебных решений. Обжалования будут невозможны. Деньги просто перестанут работать.
Отрицательные процентные ставки предоставляют еще один механизм контроля, который обеспечивают цифровые валюты центральных банков (ЦВКБ). В экономике, основанной на наличных деньгах, люди могут снимать физическую валюту, чтобы избежать потери денег из-за отрицательных ставок. В системе ЦВКБ наличных денег не существует. Сбережения могут быть запрограммированы на автоматическое обесценивание, вынуждая людей тратить или инвестировать. Эти «вертолетные деньги» с условиями представляют собой фундаментальное нарушение прав собственности, которое классические экономисты признали бы кражей.
Исполнительный указ от марта 2025 года о создании стратегического резерва биткоинов в США показывает, как даже децентрализованные криптовалюты поглощаются государственным контролем. Указ предписывал Министерству финансов и Министерству торговли разработать «стратегии приобретения дополнительных биткоинов», одновременно требуя от всех федеральных агентств провести инвентаризацию принадлежащих им цифровых активов. Заявленная цель — «национальное процветание» — маскирует консолидацию криптовалюты под государственным управлением. Когда государство становится крупнейшим держателем биткоинов, когда агентства разрабатывают «стратегии приобретения», независимость, обещанная криптовалютой, превращается в еще один актив под централизованным контролем.
Инфраструктура тотального наблюдения
Цифровые валюты центральных банков (CBDC) не работают изолированно. Они функционируют в рамках более широкой технологической экосистемы, предназначенной для мониторинга, прогнозирования и контроля. Понимание этой инфраструктуры объясняет, почему исчезновение наличных денег представляет собой экзистенциальную угрозу свободе.
Основой является идентификация. Каждая транзакция с использованием цифровой валюты центрального банка (CBDC) требует подтверждения личности, как правило, посредством биометрической аутентификации — отпечатков пальцев, распознавания лиц, сканирования радужной оболочки глаза, — которая навсегда связывает экономическую деятельность с реальными людьми. Индийская система Aadhaar, охватывающая 1,3 миллиарда человек, демонстрирует возможный масштаб. Китайская сеть распознавания лиц, насчитывающая более 600 миллионов камер, показывает достижимую детализацию. В сочетании с CBDC эти системы создают тотальный и неизбежный финансовый надзор.
Искусственный интеллект обрабатывает поток данных, генерируемый цифровыми валютами центральных банков (CBDC). Алгоритмы машинного обучения анализируют модели расходов, чтобы прогнозировать поведение, оценивать риски и выявлять отклонения. Покупки в необычное время, транзакции с подозрительными продавцами, переводы на непроверенные счета — все это запускает автоматические оповещения, которые могут привести к блокировке счетов, усилению контроля или передаче дела в правоохранительные органы без вмешательства человека. Алгоритм фактически выступает в роли судьи и присяжных.
Анализ блокчейна, первоначально разработанный для отслеживания криптовалютных транзакций, теперь применяется ко всем цифровым платежам. Chainalysis, Elliptic и аналогичные компании заключают контракты с правительствами для деанонимизации финансовых потоков. Даже предположительно частные криптовалюты могут быть отслежены по записям бирж, IP-адресам и схемам транзакций. Предположение о том, что технологии могут обеспечить финансовую конфиденциальность, оказалось ложным в условиях использования ресурсов государственного надзора.
Сети 5G и Интернет вещей расширяют сферу наблюдения за объектами, выходя за рамки транзакций и охватывая целую среду. Устройства «умного дома» постоянно отслеживают происходящее. «Умные» автомобили отслеживают местоположение и стиль вождения. «Умные» бытовые приборы контролируют модели энергопотребления, что позволяет выявлять присутствие людей и их активность. В сочетании с данными цифровой валюты центрального банка это создает полную историю жизни: где вы были, что вы делали, что покупали, с кем встречались.
Концепция «15-минутного города», продвигаемая градостроителями и Всемирным экономическим форумом, иллюстрирует, как эти технологии объединяются для контроля. Выделяя районы, где жители могут получить доступ ко всем необходимым услугам в течение 15 минут пешком или на велосипеде, планировщики создают среду, в которой использование транспортных средств может быть ограничено, передвижение может контролироваться, а экономическая активность может направляться через утвержденных поставщиков. Цифровые валюты центральных банков (CBDC) дополняют систему, обеспечивая отслеживание всех транзакций в этих зонах и возможность их ограничения на основе квот на выбросы углерода, социального кредита или других критериев.
Зависимость от смартфонов уже приучила население к постоянной связи и отслеживанию местоположения. Устройства, которые кажутся необходимыми для современной жизни, также являются инструментами слежки, за обслуживание которых пользователи платят. Когда для доступа к цифровым валютам центральных банков (CBDC) требуются приложения для смартфонов, как это предлагается в большинстве реализаций, население уже добровольно носит с собой оборудование для мониторинга.
Центры обработки данных, сосредоточенные в нескольких корпоративных и государственных учреждениях, хранят накопленную информацию о миллиардах транзакций. Эти объекты потребляют огромное количество энергии — в настоящее время центры обработки данных потребляют 4% мировой электроэнергии, и, по прогнозам, к 2030 году эта цифра достигнет 8%. Они уязвимы для отключений электроэнергии, кибератак и конфискации со стороны государства. Концентрация финансовых данных в этих центрах создает системный риск, которого удалось избежать за счет распределения наличных средств.
Подготовка к переходу
Осознание этих опасностей — первый шаг к подготовке. Окно возможностей для действий сужается по мере исчезновения наличной инфраструктуры и ускорения внедрения цифровых валют центральных банков. Эффективная подготовка требует как оборонительных мер для сохранения автономии, так и наступательных мер для противодействия контролю.
Незамедлительные действия (2024-2026 гг.):
1. Накопление наличных денег: Храните в наличных деньгах сумму, достаточную для покрытия расходов в течение как минимум трех месяцев, в безопасном месте, вне банковских систем. Используйте разные номиналы для большей гибкости. Помните, что прием наличных денег сокращается — используйте их регулярно, чтобы поддерживать привычку у продавцов и у себя самих.
2. Конверсия материальных активов: Преобразование избыточной цифровой валюты в физические товары, обладающие внутренней ценностью — драгоценные металлы, плодородную землю, инструменты, боеприпасы, продукты длительного хранения, медикаменты. Эти активы невозможно заморозить удаленно, и они сохраняют свою полезность независимо от состояния финансовой системы.
3. Развитие местных сетей: налаживайте связи с соседями, фермерами, ремесленниками и поставщиками услуг, принимающими оплату наличными или бартером. Экономическая устойчивость зависит от доверия в сообществе, а не от цифровых платформ. Развивайте навыки, которые приносят пользу без институциональной сертификации.
4. Внедрение технологий обеспечения конфиденциальности: Используйте наличные деньги для важных покупок. При необходимости используйте криптовалюты, ориентированные на конфиденциальность, такие как Monero, для цифровых транзакций. Обеспечьте самостоятельное хранение криптографических ключей — принцип «не ваши ключи — не ваши монеты» абсолютно применим к цифровым валютам центральных банков, поскольку государственное хранение означает государственный контроль.
5. Документация и юридическая подготовка: Ведите физический учет активов, транзакций и личных данных независимо от цифровых систем. Разберитесь в правовой защите операций с наличными деньгами и правах на неприкосновенность частной жизни в вашей юрисдикции. Подготовьтесь к ситуациям, когда цифровая проверка личности окажется неудачной.
Среднесрочные стратегии (2026-2030):
По мере внедрения цифровых валют центральных банков (CBDC) необходимо адаптироваться к новым ограничениям. Следует ожидать «лимитов на хранение», которые вынудят размещать избыточные сбережения на контролируемых счетах. Необходимо учитывать географические ограничения на функционирование валюты. Следует подготовиться к отрицательным процентным ставкам и срокам действия средств, выделяемых в рамках стимулирующих программ.
Развитие бартерных сетей и местных валют, функционирующих вне систем цифровых валют центральных банков (ЦВКБ). Исторические примеры включают эксперимент Вёргля в Австрии 1930-х годов, где местные ценные бумаги поддерживали экономическую активность во время валютного коллапса. Современные местные валюты в Беркшире, штат Массачусетс, и Итаке, штат Нью-Йорк, демонстрируют свою жизнеспособность, хотя и сталкиваются с юридическими проблемами.
Сельскохозяйственная самодостаточность снижает зависимость от контролируемых цепочек поставок. Даже небольшое садоводство обеспечивает продовольственную безопасность и возможности для бартера. Животноводство, консервирование продуктов и сохранение семян — это навыки, ценность которых возрастает по мере того, как системы становятся все более уязвимыми.
Энергетическая независимость — солнечные батареи, аккумуляторные батареи, отопление дровами — снижает уязвимость к сбоям в электросети и «умному» мониторингу коммунальных услуг, который цифровые валюты центральных банков, вероятно, будут интегрировать с нормированием выбросов углерода. Способность выживать без подключения к электросети превращается в способность к выживанию, когда цифровые системы исключают вас из этого процесса.
Общественные организации самообороны, юридически оформленные как соседские объединения или сельскохозяйственные кооперативы, предоставляют механизмы взаимопомощи, которые могут функционировать независимо от контролируемых государством финансовых систем. Для их создания требуется многолетнее построение доверия, которое невозможно осуществить во время кризиса.
Психология подчинения
Чтобы понять, почему население принимает финансовый надзор, необходимо изучить психологические механизмы, которые делают контроль приемлемым. Каждый шаг к цифровым валютам центральных банков рекламируется с акцентом на преимуществах, которые скрывают недостатки.
Главное преимущество – удобство. Цифровые платежи быстрее, чем подсчет сдачи. Приложения автоматически организуют данные о расходах. Регулярные платежи избавляют от необходимости самостоятельно управлять счетами. Эти преимущества реальны, но они создают зависимость, из-за которой сопротивление воспринимается скорее как самоналоженные трудности, чем как защита свободы.
Риторика безопасности эксплуатирует страх. Цифровые валюты центральных банков (CBDC) рекламируются как защита от мошенничества, отмывания денег и терроризма. Утверждение « если тебе нечего скрывать, тебе нечего бояться » переворачивает с ног на голову презумпцию невиновности, лежащую в основе свободных обществ. Вопросы конфиденциальности становятся подозрительными. Наличные деньги превращаются в преступление.
Влияние поколений играет свою роль. Молодые люди, выросшие со смартфонами и социальными сетями, никогда не сталкивались с финансовой конфиденциальностью. Делиться местоположением, покупками и предпочтениями им кажется естественным. Сама концепция частной экономической деятельности кажется им чуждой, даже подозрительной. Эта демографическая группа без сопротивления примет цифровые валюты центральных банков, потому что не может представить себе альтернатив.
Использование кризисных ситуаций ускоряет принятие. Экономическая нестабильность, пандемии, терроризм — каждый кризис предоставляет предлог для расширения финансового надзора, который был бы отвергнут в более спокойные времена. Расширение финансового мониторинга в рамках «Патриотического акта» после 2001 года, распределение стимулирующих выплат в связи с COVID через цифровые каналы, предлагаемое отслеживание углеродного следа — все это следует этой схеме.
Приобретенная беспомощность развивается по мере того, как люди осознают слежку, но чувствуют себя бессильными противостоять ей. «Что может сделать один человек?» становится самосбывающимся пророчеством. Система кажется неизбежной, поэтому сопротивление кажется бесполезным. Эта психология служит интересам авторитарных режимов, демобилизуя сопротивление еще до его формирования.
Динамика социального кредита, даже без формальных систем, порождает самоцензуру. Люди меняют свое поведение, чтобы сохранить доступ к финансовым услугам, работе и социальному положению. Эффект паноптикума — осознание того, что за тобой могут следить, — порождает конформизм без фактического наблюдения. Цифровые валюты центральных банков делают этот контроль явным и неизбежным.
Глобальные модели контроля
Внедрение цифровых валют центральных банков (CBDC) различается в разных странах мира, что обуславливает существование различных моделей финансового надзора и контроля.
Китай: Цифровой юань функционирует как часть всеобъемлющей системы социального кредита. Данные о транзакциях используются для формирования социальных рейтингов. Низкие баллы приводят к ограничениям на поездки, исключению из качественного образования и публичному позору. Система работает как с помощью «кнута, так и пряника»: высокие баллы обеспечивают более быстрое одобрение кредитов, лучшие возможности трудоустройства и социальный престиж. Это представляет собой тоталитарный контроль посредством геймификации.
Европейский союз: Цифровой евро делает акцент на «конфиденциальности» для небольших транзакций, сохраняя при этом слежку за крупными суммами. Ограничение в 300 евро для операций в офлайн-режиме и лимиты на хранение средств свидетельствуют о стремлении предотвратить вытеснение банков из бизнеса, а не о защите свободы граждан. История регулирования защиты данных в ЕС (GDPR) создает ироничный контраст с расширением финансового надзора.
Соединенные Штаты: Внедрение системы остается спорным вопросом, сопровождаясь политическим сопротивлением со стороны защитников конфиденциальности и банковских лобби, обеспокоенных исчезновением посредников. Система FedNow обеспечивает техническую основу без явного разрешения на использование цифровой валюты центрального банка (CBDC). Сопротивление на уровне штатов, включая законодательство во Флориде и других штатах, защищающее прием наличных денег, создает юридические препятствия. Исход остается неопределенным, но наблюдается тенденция к окончательному внедрению.
Развивающиеся страны: Нигерия, Гана и другие африканские страны используют цифровые валюты центральных банков (CBDC) в основном для обеспечения финансовой доступности и контроля над валютой, а не для социальной инженерии. Неудача в распространении электронной найры, несмотря на ограничения на использование наличных денег, демонстрирует сопротивление населения, когда существуют альтернативы. Цифровая рупия Индии ориентирована на снижение затрат правительства на обработку наличных денег.
Авторитарные государства: Россия, Иран и Венесуэла изучают цифровые валюты центральных банков (CBDC) в первую очередь для обхода санкций и контроля за движением капитала. В этих системах приоритет отдается выживанию государства, а не благополучию граждан, что позволяет получить представление о том, как CBDC функционируют в условиях стресса.
Экономические последствия контроля
Цифровые валюты центральных банков (CBDC) изменят экономическое поведение таким образом, что снизят производительность, инновации и благосостояние, одновременно усиливая государственный контроль.
Уровень сбережений снизится, поскольку отрицательные процентные ставки и сроки погашения будут препятствовать накоплению капитала. Формирование капитала, являющееся основой экономического роста, пострадает. Люди будут тратить деньги на немедленное потребление, а не на долгосрочные инвестиции, зная, что сбережения теряют свою ценность.
Предпринимательство сократится, поскольку финансовый надзор увеличит затраты и риски, связанные с соблюдением нормативных требований. Малый бизнес работает за счет наличных средств, которые исключаются цифровыми валютами центральных банков. Неформальная экономика, в которой заняты миллиарды людей по всему миру, сократится, поскольку транзакции станут прозрачными и облагаемыми налогом.
Инновации пострадают, если капитал будет направляться в политически привилегированные сектора, а не в экономически продуктивные. Программируемость цифровых валют центральных банков (CBDC) позволяет проводить промышленную политику на уровне транзакций — средства направляются на развитие зеленой энергетики, обеспечение социальной справедливости или другие государственные приоритеты независимо от рыночного спроса. Неизбежно последует нерациональное распределение ресурсов.
Международная торговля фрагментируется, поскольку несовместимые системы цифровых валют центральных банков создадут барьеры для трансграничных транзакций. Валютная конкуренция, которая регулирует денежно-кредитную политику, исчезнет, поскольку цифровые валюты станут инструментами государственной власти, а не рыночными инструментами.
Концентрация богатства ускорится, поскольку состоятельные люди сохранят доступ к физическим активам и офшорным альтернативам, в то время как массы будут зависеть от программируемых цифровых валют. Разрыв между теми, у кого есть возможности для выхода, и теми, кто оказался в ловушке системы, резко увеличится.
Сопротивление и устойчивость
Несмотря на эти тенденции, сопротивление остается возможным и необходимым. Исторические примеры служат ориентиром для сохранения свободы в условиях финансового надзора.
Сохранение наличных денег: приверженность Германии наличным деньгам, коренящаяся в воспоминаниях о гиперинфляции и тоталитаризме, замедлила внедрение цифровых платежей. Бундесбанк открыто продвигает наличные деньги как «деньги свободы». Подобные культурные установки могут культивироваться и в других странах.
Инновации в криптовалютах: Биткоин, несмотря на государственное накопление, остается устойчивым к цензуре для тех, кто предпочитает самостоятельно хранить свои средства. Решения второго уровня, такие как Lightning Network, обеспечивают масштабируемость. Конфиденциальные криптовалюты, такие как Monero, предлагают анонимность, которой нет у Биткоина. Децентрализованные финансы (DeFi) создают альтернативы банковским системам.
Правовые проблемы: Конституционные гарантии неприкосновенности частной жизни, собственности и надлежащей правовой процедуры могут быть использованы против превышения полномочий в отношении цифровых валют центральных банков (CBDC). Защита Четвертой поправки от необоснованных обысков распространяется на финансовые данные. Положение Пятой поправки о конфискации имущества ограничивает отрицательные процентные ставки. Судебные разбирательства могут задерживать и ограничивать реализацию.
Политическая организация: Избирательное давление, особенно на первичных выборах, где мотивированные меньшинства определяют результаты, может наказать сторонников цифровых валют центральных банков (CBDC). Двухпартийные коалиции, объединяющие защитников конфиденциальности, защитников гражданских свобод и финансовых традиционалистов, могут блокировать законодательство.
Экономическое существование: Снижение зависимости от формальной экономики за счет самозанятости, бартера и местного производства ограничивает контроль над цифровой валютой центрального банка. Амиши и другие традиционные общины демонстрируют, что современная жизнь возможна и без полного участия в финансовой системе.
Что будет дальше?
Следующие пять лет определят, станут ли цифровые валюты центральных банков (CBDC) универсальными инструментами контроля или столкнутся с достаточным сопротивлением, чтобы сохранить альтернативы. Представляются вероятными несколько сценариев:
Постепенное внедрение: Скорее всего, цифровые валюты центральных банков (CBDC) будут введены в качестве альтернативы наличным деньгам, а затем их использование будет постепенно ограничиваться за счет требований к приему платежей продавцами, пороговых значений для отчетности и физического исключения наличных денег из оборота. К 2030 году наличные деньги станут практически недоступны для большинства транзакций без явного запрета, который может вызвать сопротивление.
Ускорение кризиса: экономический коллапс, кибератака или пандемия создают предлог для экстренного внедрения цифровых валют центральных банков (CBDC) с временными ограничениями, которые затем становятся постоянными. Модель «Патриотического акта», примененная к валюте.
Фрагментированное сопротивление: одни страны внедряют комплексные цифровые валюты центральных банков, в то время как другие сохраняют доступ к наличным деньгам и неприкосновенность частной жизни. Капитал и таланты стремятся к свободе, создавая конкурентное давление, которое ограничивает слежку в некоторых юрисдикциях.
Технологический прорыв: децентрализованные альтернативы достигают достаточного масштаба и удобства использования, чтобы конкурировать с цифровыми валютами центральных банков (CBDC), создавая параллельные экономики, которые ограничивают государственный контроль. Регуляторный арбитраж благоприятствует юрисдикциям, которые уважают финансовую конфиденциальность.
Исход зависит от решений, принятых сейчас, пока еще есть варианты. После завершения строительства инфраструктуры цифровой валюты центрального банка и отмены наличных денег восстановление конфиденциальности станет практически невозможным с технологической и политической точек зрения.
Заключительная подготовка
Я наблюдал за эволюцией платежных систем от кассовых аппаратов до смартфонов, от анонимных транзакций до биометрической верификации. Я читал документы центральных банков, описывающие «финансовую доступность» языком, скрывающим слежку. Я заметил, как мои собственные модели расходов создают профили, которые алгоритмы могут предсказывать с пугающей точностью.
Система безналичного контроля представляет собой сложную форму рисков, к которым готовились предыдущие поколения. Там, где они опасались банкротства банков и девальвации валюты, мы сталкиваемся с наблюдением и программируемостью — рисками, которые труднее заметить, но которые не менее реальны. Подготовка схожа: хранить активы вне системы, развивать навыки, обеспечивающие независимость, создавать сообщества, способные поддерживать взаимопомощь, и никогда не полагаться на то, что сегодняшнее удобство завтра станет свободой.
Строительные сооружения возводятся прямо сейчас. Инфраструктура наблюдения введена в эксплуатацию. Формируются правовые рамки. Вопрос лишь в том, осознают ли люди опасность до того, как закроется дверь клетки.
Признание — на первом месте. Подготовка — на втором. Сопротивление, если оно возникнет, должно быть заблаговременным и продолжительным. Альтернатива — мир, где каждая транзакция требует разрешения, каждая покупка подпитывает слежку, а каждое экономическое решение подлежит утверждению властями, которые заявляют, что действуют в ваших интересах, в то время как ваша свобода попирается.



Комментариев нет:
Отправить комментарий